Repactuação de dívidas: como funciona o plano
A repactuação de dívidas é o processo da Lei do Superendividamento em que todos os credores são chamados para uma audiência única. Você apresenta um plano de pagamento de até 5 anos que respeita o mínimo para viver. Se não houver acordo, o juiz pode impor um plano aos credores.
O passo a passo, da audiência ao plano
Levantamento das dívidas, proposta de plano, audiência global com os credores e, sem acordo, processo com plano decidido pelo juiz.
Levantamento das dívidas e da renda
Lista de todos os credores, das parcelas e das despesas básicas da casa.
- Contratos e faturas.
- Renda e despesas fixas.
Proposta de plano
Um plano que cabe no mês e respeita o mínimo para viver, em até 5 anos.
- Parcelas compatíveis com a renda.
- Ordem de pagamento entre credores.
Audiência global
Todos os credores são chamados para uma conciliação única.
- Negociação do plano.
- Acordo homologado pelo juiz, se houver.
Plano judicial
Sem acordo, o juiz pode impor um plano aos credores que não aceitaram.
- Análise da proposta.
- Decisão do juiz.
As regras estão no Código de Defesa do Consumidor (abre em nova aba), alterado pela Lei 14.181/2021.
E se o banco não aparecer?
O credor que falta à audiência sem justificativa sofre consequências: a cobrança pode ser suspensa e ele entra no plano como credor de menor prioridade.
Credor presente
- Negocia o plano.
- Pode aceitar ou recusar.
- Participa do acordo.
Plano negociado
Credor ausente
- Cobrança suspensa.
- Juros e multas podem ser interrompidos.
- Recebe depois dos que aceitaram.
Consequências previstas na lei
Como é montado o plano
O plano lista as dívidas, a parcela de cada credor e o prazo, que pode chegar a 5 anos. A parte da renda para as despesas básicas fica de fora.
| Item do plano | O que define |
|---|---|
| Renda disponível | Quanto sobra depois das despesas básicas |
| Credores | Todos os credores de consumo |
| Parcelas | Quanto cada credor recebe por mês |
| Prazo | Até 5 anos |
| Condições | Suspensão de cobranças e de novas negativações, conforme o acordo |
A parte protegida da renda está em mínimo existencial: o que o banco não pode tirar.
Cuidados durante o plano
Pague as parcelas do plano em dia, não faça novas dívidas de consumo e avise o advogado se a renda mudar.
- Fazer novos empréstimos.
Pode prejudicar o plano.
- Atrasar as parcelas do plano.
Pode levar à volta das cobranças.
- Esconder uma dívida.
O credor fora do plano continua cobrando.
Quem pode pedir a repactuação está no guia sobre a Lei do Superendividamento: quem pode usar.
Onde fazer o pedido
Na Justiça, com advogado, ou em órgãos de conciliação, como o Procon e centros de conciliação do tribunal.
Em Ponta Porã, o Procon fica na R. Baltazar Saldanha, 281, e o pedido na Justiça corre no fórum da comarca, na mesma rua. Quem mora em Antônio João, Aral Moreira ou Sanga Puitã também pode ser atendido online. A repactuação leva de 3 a 8 meses, em média.
O advogado ajuda a renegociar dívidas com vários bancos de uma vez. Prazo médio da repactuação no escritório: 3 a 8 meses, em média.
Perguntas frequentes
As dúvidas mais comuns sobre a repactuação de dívidas.
Preciso de advogado para a repactuação?
Na Justiça, sim. Em órgãos de conciliação, nem sempre, mas o advogado ajuda a montar um plano viável.
O plano reduz os juros?
Pode reduzir, conforme o acordo ou a decisão do juiz. O objetivo é tornar o pagamento possível.
Meu nome sai do cadastro de devedores?
Pode sair durante o plano, conforme o acordo.
Posso fazer a repactuação mais de uma vez?
A lei estabelece um intervalo mínimo entre pedidos.
Quanto tempo leva?
Depende da agenda de audiências. Prazo médio no escritório: 3 a 8 meses, em média.
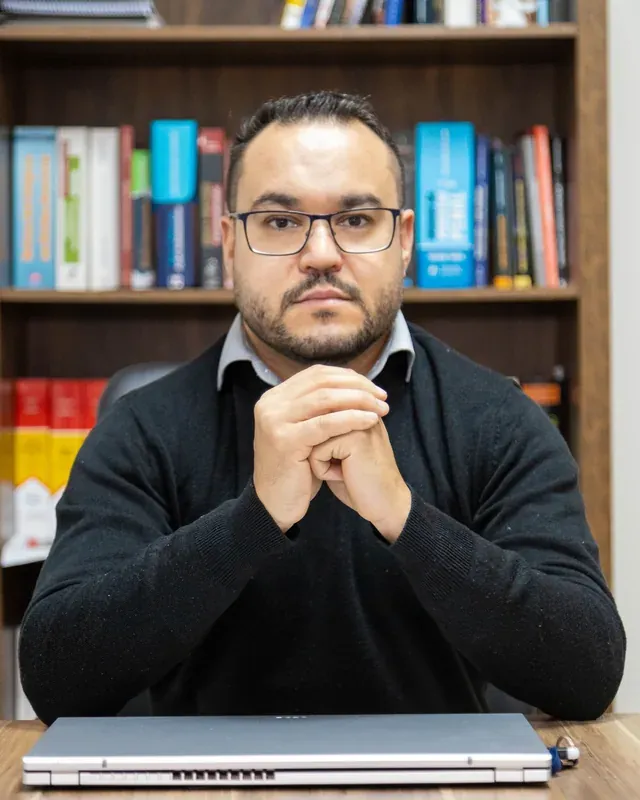
Quem escreveu este guia
Dr. Richards Antoniolle Gomez Caramalaki · OAB/MS 17.549
Advogado formado desde 2011, com escritório próprio desde 2016. Fundador da Gomez Advocacia, em Ponta Porã, acompanha audiências de repactuação de dívidas com vários credores.
Graduado em Direito pela FIP Magsul e pós-graduado em Processo Civil pelo Damásio Educacional.
Conhecer a trajetória do Dr. Richards