Revisional ou renegociação com o banco: qual escolher
Entre revisional ou renegociação, a escolha depende de duas perguntas: os juros são claramente abusivos? E você está em dia ou atrasado? Com abuso claro e parcelas em dia, a revisional pode valer. Com atraso e risco de perder o bem, a renegociação costuma ser o caminho mais rápido.
Critérios para decidir
Olhe 4 pontos: se há abuso comprovado, se as parcelas estão em dia, quanto tempo você pode esperar e o risco de perder o bem.
| Critério | Aponta para a revisional | Aponta para a renegociação |
|---|---|---|
| Juros e tarifas | Muito acima da média do Banco Central | Próximos da média |
| Situação das parcelas | Em dia ou com depósito da parte devida | Atrasadas |
| Tempo para resolver | Pode esperar cerca de 3 anos | Precisa resolver logo |
| Risco de perder o bem | Baixo, com pagamentos em dia | Alto, com atraso |
| Nome negativado | Pode continuar durante a ação | Costuma sair com o acordo |
A conferência dos juros está no guia sobre juros abusivos no financiamento.
Quando a revisional é o caminho indicado
Quando a conferência mostra abuso claro, você consegue manter os pagamentos e prefere discutir o contrato na Justiça.
A revisional se apoia no Código de Defesa do Consumidor (CDC). Se o juiz reconhecer cobranças indevidas sem justificativa, cabe a repetição do indébito, a devolução em dobro do que foi pago a mais.
Vantagens
- Pode recalcular todo o contrato.
- Pode devolver o que foi pago a mais.
- Discute tarifas e seguros indevidos.
Processo de cerca de 3 anos
Cuidados
- Não suspende as parcelas.
- Exige continuar pagando a parte devida.
- Resultado depende da análise do juiz.
Sem pagamento, risco alto
O que acontece com as parcelas está no guia sobre revisional suspende as parcelas.
Quando a renegociação é o caminho indicado
Quando há atraso, risco de busca e apreensão ou de penhora, e você precisa de uma solução rápida que caiba nas contas do mês.
- Pedir ao banco o saldo atualizado e as condições de acordo.
- Comparar a proposta com o que você consegue pagar todo mês.
- Conferir se a proposta inclui juros e tarifas questionáveis.
- Assinar só com todas as condições por escrito.
- Guardar o acordo e os comprovantes.
O advogado pode negociar junto com você, com base na análise do contrato.
Dá para combinar os dois?
Dá. A análise do contrato serve de argumento na negociação, e a revisional fica como alternativa se o banco não aceitar condições justas.
- Aceitar a primeira proposta sem conferir.
O acordo pode manter juros e tarifas indevidos.
- Assinar acordo que não cabe no mês.
Um novo atraso piora a situação.
- Entrar com a revisional e parar de pagar.
Pode levar à perda do bem.
O próximo passo
Antes de decidir, confira o contrato. A comparação com a média do Banco Central mostra se há abuso de verdade.
Veja como funciona a ação para revisar os juros do financiamento em Ponta Porã. Quem está perto de perder o carro deve ler também o guia sobre como evitar a busca e apreensão.
Perguntas frequentes
As dúvidas mais comuns sobre revisional e renegociação.
O banco é obrigado a renegociar?
Em regra, não. Mas costuma aceitar acordos, principalmente antes da busca e apreensão ou da penhora.
Renegociar tira o nome do cadastro de devedores?
Em regra, o nome sai depois do acordo, dentro do prazo legal.
Depois de renegociar, posso pedir revisão?
Pode, em alguns casos, se o novo contrato também tiver abusos.
A revisional sempre reduz a dívida?
Não. Só quando o juiz reconhece abuso. Por isso a conferência vem antes.
Quanto tempo leva a revisional?
Cerca de 3 anos, em média, nos casos do escritório.
Quem escreveu este guia
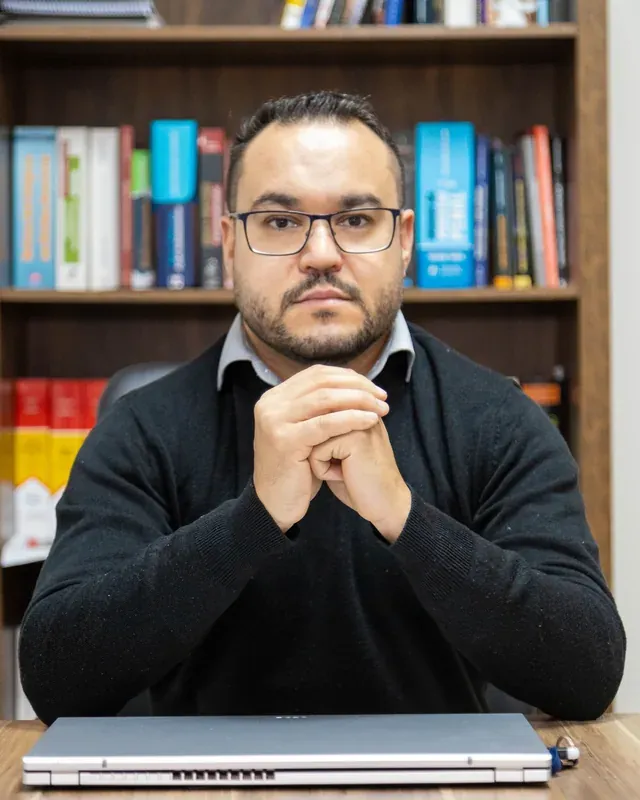
Dr. Richards Antoniolle Gomez Caramalaki · OAB/MS 17.549
Advogado formado desde 2011, com escritório próprio desde 2016. Fundador da Gomez Advocacia, em Ponta Porã, analisa contratos bancários e orienta entre revisão judicial e acordo com o banco.
Graduado em Direito pela FIP Magsul e pós-graduado em Processo Civil pelo Damásio Educacional.
Conhecer a trajetória do Dr. Richards