Carro apreendido pelo banco: o que fazer nos primeiros 5 dias
Com o carro apreendido pelo banco, os primeiros 5 dias são decisivos. Nesse prazo, a lei permite pagar a dívida pendente e pedir o carro de volta. Em 15 dias, você pode apresentar defesa para discutir a notificação, os juros e as cobranças. Depois disso, o banco pode vender o carro.
Linha do tempo depois da apreensão
Apreensão, prazo de 5 dias para pagar, prazo de 15 dias para a defesa e, sem acordo, a venda do carro pelo banco.
Os prazos de 5 e 15 dias estão no Decreto-Lei 911/1969, que regula o financiamento com alienação fiduciária: o carro fica em nome do banco até a última parcela. O contrato também segue o Código de Defesa do Consumidor (CDC). Quando cabe, o pedido de devolução do carro leva de 15 a 60 dias, em média.
As regras estão no Decreto-Lei 911/1969 (abre em nova aba). Os prazos contam da execução da liminar de apreensão.
Dia da apreensão
O carro é levado para o pátio indicado pelo banco.
- Pedir cópia do mandado.
- Retirar objetos pessoais, se possível.
- Chamar o advogado.
Até 5 dias
Prazo para pagar a dívida pendente e ter o carro de volta.
- Saber o que o banco cobra.
- Pagar e pedir o carro de volta.
Até 15 dias
Prazo para a defesa no processo.
- Discutir a notificação.
- Discutir juros e cobranças.
Depois dos prazos
Sem pagamento, o banco pode vender o carro.
- Pedir a prestação de contas da venda.
- Receber o que sobrar, se houver.
O que precisa ser pago para recuperar o carro
A lei fala em pagar a integralidade da dívida pendente. Os tribunais discutem o que entra nessa conta, por isso o cálculo deve ser conferido.
O Superior Tribunal de Justiça entende que a dívida pendente inclui as parcelas vencidas e as que ainda vão vencer, conforme o contrato.
- Pagar sem conferir o cálculo do banco.
Podem ser cobradas tarifas e encargos indevidos.
- Deixar passar os 5 dias.
Depois, recuperar o carro fica muito mais difícil.
- Achar que só as parcelas atrasadas bastam.
A regra pode exigir mais.
O que pode ser discutido na defesa
A validade da notificação, os juros e tarifas do contrato e a forma como o banco calculou a dívida.
| Ponto | O que verificar |
|---|---|
| Notificação | Se foi enviada ao endereço do contrato |
| Juros | Se estão muito acima da média do Banco Central |
| Tarifas e seguros | Se há cobranças indevidas |
| Cálculo da dívida | Se os valores cobrados batem com o contrato |
| Estado do carro | Se foi registrado na apreensão |
Se o banco vender o carro
O banco vende o carro, abate a dívida e deve devolver o que sobrar. Se a venda não cobrir a dívida, o banco pode cobrar a diferença.
Sobrou dinheiro
- O banco deve devolver a diferença.
- Peça a prestação de contas.
- Confira por quanto o carro foi vendido.
Direito à devolução
Faltou dinheiro
- O banco pode cobrar o saldo.
- A cobrança pode ser discutida.
- Venda muito abaixo do mercado pode ser questionada.
Cobrança do saldo
Se o carro ainda não foi levado
Se o carro ainda está com você, há tempo para negociar ou revisar o contrato. Veja quantas parcelas levam à apreensão e como evitar.
Leia quantas parcelas atrasadas para perder o carro? e como evitar busca e apreensão. Veja também a defesa em busca e apreensão de veículo em Ponta Porã.
Perguntas frequentes
As dúvidas mais comuns de quem teve o carro apreendido.
Posso tirar minhas coisas do carro?
Pode pedir. Objetos pessoais não fazem parte do que o contrato cobre.
O banco pode levar o carro sem aviso?
O banco precisa notificar o atraso antes da ação. A falta de notificação válida pode ser discutida na defesa.
Paguei a maior parte. Ainda perco o carro?
Pode perder. Os tribunais não aplicam a tese de pagamento quase total nesses contratos.
O pátio cobra diárias?
Pode haver cobrança de remoção e estadia. Confira quem deve pagar no seu caso.
O advogado consegue o carro de volta com certeza?
Nenhum advogado pode prometer resultado (Provimento 205/2021 da OAB). O advogado confere os prazos e apresenta a defesa.
Quem escreveu este guia
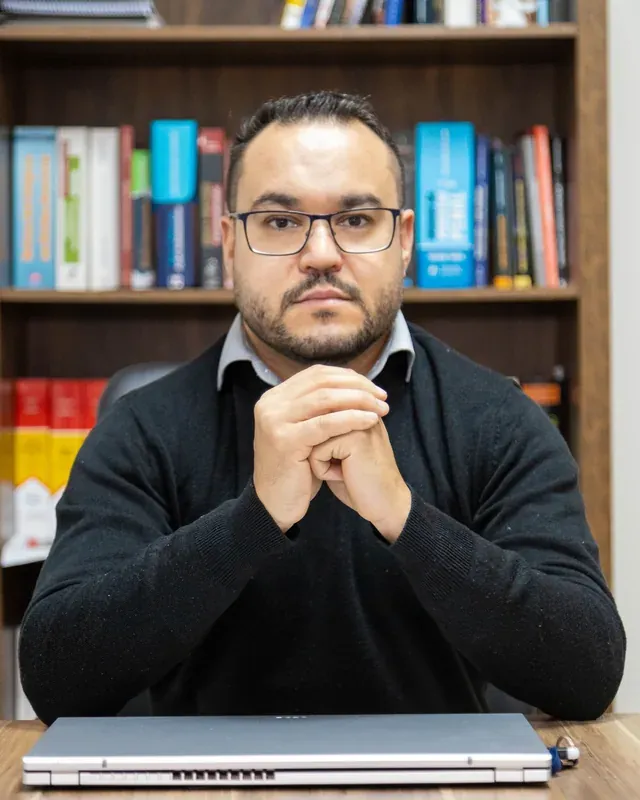
Dr. Richards Antoniolle Gomez Caramalaki · OAB/MS 17.549
Advogado formado desde 2011, com escritório próprio desde 2016. Fundador da Gomez Advocacia, em Ponta Porã, atua em defesas de busca e apreensão de veículos financiados.
Graduado em Direito pela FIP Magsul e pós-graduado em Processo Civil pelo Damásio Educacional.
Conhecer a trajetória do Dr. Richards